Bảo hiểm cháy, nổ căn hộ Vinhomes Grand Park: Cư dân cần làm gì sau thông báo của Ban Quản lý?
Ở Grand Park, mỗi căn hộ là nơi gia đình trở về sau một ngày làm việc, nơi con trẻ lớn lên và cũng là thành quả tích góp của nhiều năm. Vì vậy, thông báo về bảo hiểm cháy, nổ là dịp để chúng ta kiểm tra một việc dễ bị quên: căn nhà của mình đã có bảo hiểm phù hợp và còn hiệu lực hay chưa?
Theo nội dung Thông báo số 1112/2026/TB-VHGP-BESO được cung cấp, Ban Quản lý đề nghị chủ sở hữu mua hoặc gia hạn bảo hiểm cháy, nổ bắt buộc cho phần sở hữu riêng, đồng thời cung cấp tài liệu để lưu hồ sơ.
LivingNow tổng hợp những việc cần làm, các điểm dễ nhầm và hướng tìm hiểu thông qua iProtect để cư dân thuận tiện tham khảo.
1. Tóm tắt thông báo: Những việc cư dân cần nhớ
Nội dung | Cư dân cần thực hiện |
|---|---|
| Mua hoặc gia hạn | Kiểm tra và duy trì hiệu lực bảo hiểm cháy, nổ bắt buộc cho phần tài sản thuộc sở hữu riêng theo quy định. |
| Cung cấp tài liệu | Gửi tài liệu chứng minh đã mua bảo hiểm qua Vinhomes Resident, email info@vinhomes.vn hoặc lễ tân khối nhà. |
| Mốc tiếp nhận | Theo thông báo, cung cấp trước ngày 25 hằng tháng để phục vụ lưu trữ hồ sơ. Đây không phải yêu cầu mua bảo hiểm mỗi tháng. |
| Nộp tại lễ tân | Buổi sáng 08h00–12h00, buổi chiều 13h00–17h00, các ngày trong tuần, trừ lễ, Tết, theo thông báo. |
| Đã có bảo hiểm | Nếu hợp đồng còn hiệu lực và đã cung cấp đầy đủ tài liệu theo yêu cầu thì không cần mua lại chỉ vì nhận thông báo. |
| Quyền lợi bổ sung | Ban Quản lý khuyến cáo cân nhắc bảo hiểm trách nhiệm công cộng/bên thứ ba, cần phân biệt với phần cháy, nổ bắt buộc. |
Cư dân cần giải đáp trực tiếp về thông báo có thể liên hệ Ban Quản lý qua Vinhomes Resident, email info@vinhomes.vn hoặc 1900 23 23 89, nhánh 4.
Nếu đang thuê nhà, bạn nên trao đổi với chủ căn hộ để kiểm tra bảo hiểm hiện có và trách nhiệm của mỗi bên theo hợp đồng thuê; đồng thời hỏi riêng về đồ dùng thuộc sở hữu của mình.
2. Tòa nhà đã mua bảo hiểm, căn hộ của mình có được bảo vệ chưa?
Đây là câu hỏi nên làm rõ trước khi mua thêm hoặc cho rằng gia đình đã có đủ bảo hiểm.
Không nên mặc định bảo hiểm do tòa nhà hoặc Ban Quản trị thu xếp đã bao gồm toàn bộ phần sở hữu riêng, nội thất, đồ dùng và trách nhiệm của từng gia đình. Ngược lại, nếu căn hộ đã nằm trong một hợp đồng phù hợp thì cũng cần kiểm tra trước khi mua thêm để tránh trùng lặp không cần thiết.
Hãy đề nghị cung cấp hoặc xác nhận:
- Tài sản nào đã được bảo hiểm?
- Địa chỉ và căn hộ nào được ghi nhận?
- Ai là người được bảo hiểm?
- Số tiền bảo hiểm và thời hạn còn lại là bao nhiêu?
Về căn cứ pháp lý, danh mục phải mua bảo hiểm cháy, nổ bắt buộc tại Phụ lục VII Nghị định 105/2025/NĐ-CP bao gồm nhà chung cư từ 5 tầng trở lên hoặc tổng diện tích sàn từ 1.000 m² trở lên. Cần phân biệt danh mục này với Phụ lục II được nhắc trong thông báo. congbao.chinhphu.vn
3. Khoảng 500.000 đồng/năm, số tiền bảo hiểm có thể đến 1 tỷ đồng: Hiểu thế nào?
Cư dân có thể bắt đầu tìm hiểu qua bài:
- Bảo hiểm căn hộ: Khoảng 500.000 đồng/năm, số tiền bảo hiểm có thể đến 1 tỷ đồng.
Đây là thông tin để tham khảo và yêu cầu báo giá, không nên hiểu là mức phí cố định cho mọi căn hộ. Phí thực tế, điều kiện tham gia, tài sản được bảo hiểm và quyền lợi phải được doanh nghiệp bảo hiểm xác nhận bằng tài liệu cụ thể. 500.000 đồng/năm tương đương khoảng 42.000 đồng/tháng để hình dung ngân sách; không có nghĩa sản phẩm cho phép đóng phí hằng tháng.
Số tiền bảo hiểm 1 tỷ đồng cũng không đồng nghĩa cứ có sự cố là được nhận 1 tỷ đồng. Bồi thường còn phụ thuộc thiệt hại thực tế, tài sản được bảo hiểm, phạm vi, loại trừ, khấu trừ và điều kiện hợp đồng. Với bảo hiểm bắt buộc, số tiền bảo hiểm tối thiểu phải được xác định theo quy định về giá trị tài sản; không nên tự chọn một mức thấp chỉ để giảm phí. datafiles.chinhphu.vn
4. Ba phần bảo vệ nên hỏi riêng
Phần cần kiểm tra | Câu hỏi nên đặt ra |
|---|---|
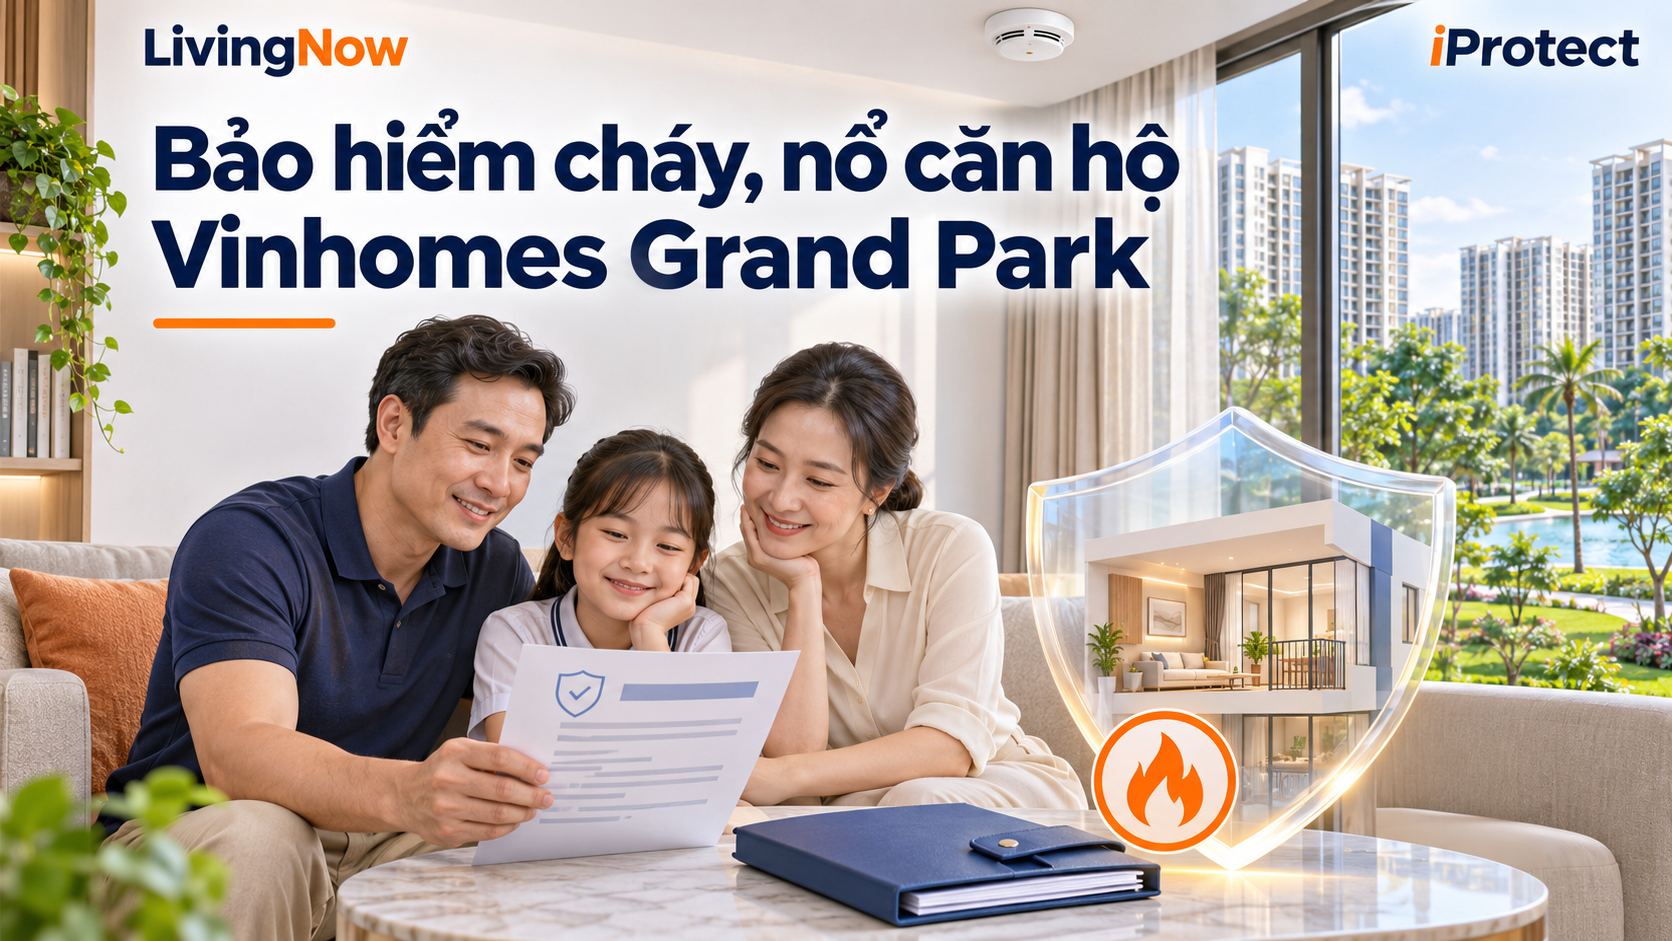
| Cháy, nổ bắt buộc | Giấy chứng nhận có xác nhận đúng loại bảo hiểm, tài sản và địa chỉ cần bảo hiểm không? |
| Tài sản và quyền lợi mở rộng | Nội thất, thiết bị, đồ dùng; rò nước, trộm cắp hoặc chi phí thuê chỗ ở tạm có được bảo hiểm không? Nếu có, giới hạn và điều kiện thế nào? |
| Trách nhiệm với bên thứ ba | Nếu phát sinh trách nhiệm pháp lý đối với thiệt hại của hàng xóm hoặc người khác, hợp đồng bảo vệ đến đâu? |
Không phải gói nào cũng có đầy đủ các phần này. Một sản phẩm mang tên “bảo hiểm nhà” cũng cần được kiểm tra xem có bao gồm phần cháy, nổ bắt buộc mà cư dân cần hay không.
Tình huống minh họa: Sự cố tại căn hộ có thể làm hỏng đồ dùng của gia đình và ảnh hưởng căn bên cạnh. Thiệt hại tài sản của mình và trách nhiệm với hàng xóm là hai vấn đề khác nhau. Quyền lợi bồi thường phải được xem xét riêng theo nguyên nhân, trách nhiệm và hợp đồng.
Tương tự, rò nước không tự động thuộc phạm vi cháy, nổ bắt buộc. Nếu gia đình quan tâm rủi ro này, cần hỏi rõ quyền lợi mở rộng và trách nhiệm bên thứ ba liên quan.
5. Bảy câu hỏi trước khi đồng ý mua
- Đơn vị nào phát hành bảo hiểm, người tư vấn đang đại diện cho đơn vị nào?
- Gói này có phần cháy, nổ bắt buộc đáp ứng nhu cầu hồ sơ của căn hộ không?
- Tài sản nào được kê khai: phần xây dựng, nội thất, thiết bị hay đồ dùng?
- Số tiền bảo hiểm được xác định trên cơ sở nào, có đáp ứng quy định không?
- Quyền lợi trách nhiệm bên thứ ba có bao gồm không; giới hạn và khấu trừ bao nhiêu?
- Những trường hợp nào bị loại trừ, ngày bắt đầu và kết thúc hiệu lực là khi nào?
- Khi xảy ra sự cố, gọi ai, thông báo trong thời hạn nào và chuẩn bị hồ sơ gì?
Nên yêu cầu báo giá, quy tắc, điều khoản và mẫu giấy chứng nhận để đối chiếu. Chỉ nhìn mức phí sẽ khó biết các phương án có thực sự tương đương.
6. Cư dân có thể tìm hiểu và đề nghị kết nối qua iProtect
LivingNow giới thiệu iProtect như một kênh giúp cư dân tìm hiểu rủi ro, chuẩn bị câu hỏi và đề nghị kết nối đầu mối tư vấn phù hợp.
Bạn có thể truy cập iProtect.vn hoặc liên hệ 0973 787 247 (Tòa S6.05 origami) với nội dung: Tôi là cư dân Vinhomes Grand Park, cần tìm hiểu bảo hiểm cháy, nổ cho căn hộ và tài liệu gửi Ban Quản lý. Tôi muốn được giải thích phần bắt buộc, quyền lợi tài sản và trách nhiệm với bên thứ ba trước khi lựa chọn.
Ban đầu, bạn có thể trao đổi diện tích, mục đích sử dụng căn hộ, nhu cầu bảo vệ và thời điểm hợp đồng hiện tại hết hạn. Chỉ cung cấp giấy tờ, thông tin chi tiết khi đã xác định rõ bên tiếp nhận và mục đích sử dụng.
iProtect là nền tảng thông tin và khám phá giải pháp bảo vệ, không phải doanh nghiệp bảo hiểm và không trực tiếp phát hành hoặc giao kết hợp đồng bảo hiểm. Báo phí, chấp nhận bảo hiểm, cấp giấy chứng nhận và bồi thường do doanh nghiệp bảo hiểm thực hiện theo quy định và hợp đồng. Nền tảng Khám phá Bảo vệ
Việc LivingNow giới thiệu iProtect không đồng nghĩa đây là đơn vị được Vinhomes hoặc Ban Quản lý chỉ định. Cư dân chủ động lựa chọn nhà cung cấp phù hợp.
7. Mua xong, nhớ hoàn tất hồ sơ với Ban Quản lý
Sau khi được cấp bảo hiểm, hãy kiểm tra đúng tên, địa chỉ căn hộ, tài sản, số tiền bảo hiểm và thời hạn. Lưu bản điện tử, số hợp đồng và đầu mối hỗ trợ ở nơi cả gia đình có thể tìm được.
Tiếp đó, gửi tài liệu theo kênh trong thông báo; nếu chưa rõ bộ tài liệu cần nộp, hỏi lễ tân hoặc Ban Quản lý. Đặt lịch nhắc trước ngày hết hạn để không bị gián đoạn hiệu lực.
Nếu đã có hợp đồng từ trước, hãy rà soát trước khi mua thêm. Trường hợp căn hộ đang vay ngân hàng, cần kiểm tra cả yêu cầu của ngân hàng và thông tin bên thụ hưởng nếu có.
8. Có bảo hiểm, vẫn cần giữ thói quen an toàn trong từng căn hộ
Theo thông báo được cung cấp, Ban Quản lý nhắc cư dân:
- Không đốt rác, vật dụng hoặc nướng thực phẩm trong tòa nhà.
- Không để carton, thùng xốp và vật dụng nguy cơ cao tại loggia, hành lang, buồng nóng điều hòa.
- Không mang chất nổ, xăng dầu, chất dễ cháy và bóng bay khí hydro vào khu căn hộ.
- Không sử dụng, tàng trữ, vận chuyển, sang chiết hoặc kinh doanh gas, hóa chất, vật liệu có nguy cơ cháy, nổ trong chung cư.
- Thường xuyên kiểm tra, bảo trì thiết bị điện để phát hiện sớm nguy cơ chập, cháy.
Bảo hiểm giúp chuẩn bị một nguồn lực tài chính theo hợp đồng khi rủi ro thuộc phạm vi bảo hiểm xảy ra. Việc phòng ngừa mỗi ngày vẫn bắt đầu từ gia đình và sự phối hợp của cộng đồng cư dân.
Đọc thêm trên iProtect
- Bảo hiểm căn hộ: Khoảng 500.000 đồng/năm, số tiền bảo hiểm có thể đến 1 tỷ đồng: tham khảo để đặt câu hỏi về phí và quyền lợi.
- Nếu chung cư xảy ra cháy: Ai bồi thường căn hộ, tài sản và thiệt hại của gia đình?: tìm hiểu các lớp thiệt hại và trách nhiệm.
- Nước từ căn hộ trên làm hỏng nhà dưới: Ai bồi thường và bảo hiểm xử lý thế nào?: tham khảo rủi ro liên quan hàng xóm và quyền lợi cần kiểm tra.
Căn hộ đã có bảo hiểm chưa? Hợp đồng còn hiệu lực không? Khi cần, gia đình có biết tìm giấy chứng nhận và gọi ai không? Dành ít phút kiểm tra hôm nay là một việc nhỏ để chăm sóc tổ ấm của mình.
Nội dung thông báo được tóm tắt từ văn bản do cư dân cung cấp. Bài viết không thay thế thông báo gốc, báo giá hoặc điều khoản bảo hiểm.
Ví dụ minh họa 1 SP bảo hiểm: Gói bảo hiểm Mọi rủi ro 01 năm của PVI